Qualche giorno fa, in piscina, ho finito di leggere Soldi ed emozioni di Federica Dossena.
È uno di quei libri che non ti lasciano semplicemente qualche informazione in più. Ti lasciano qualche domanda in più.
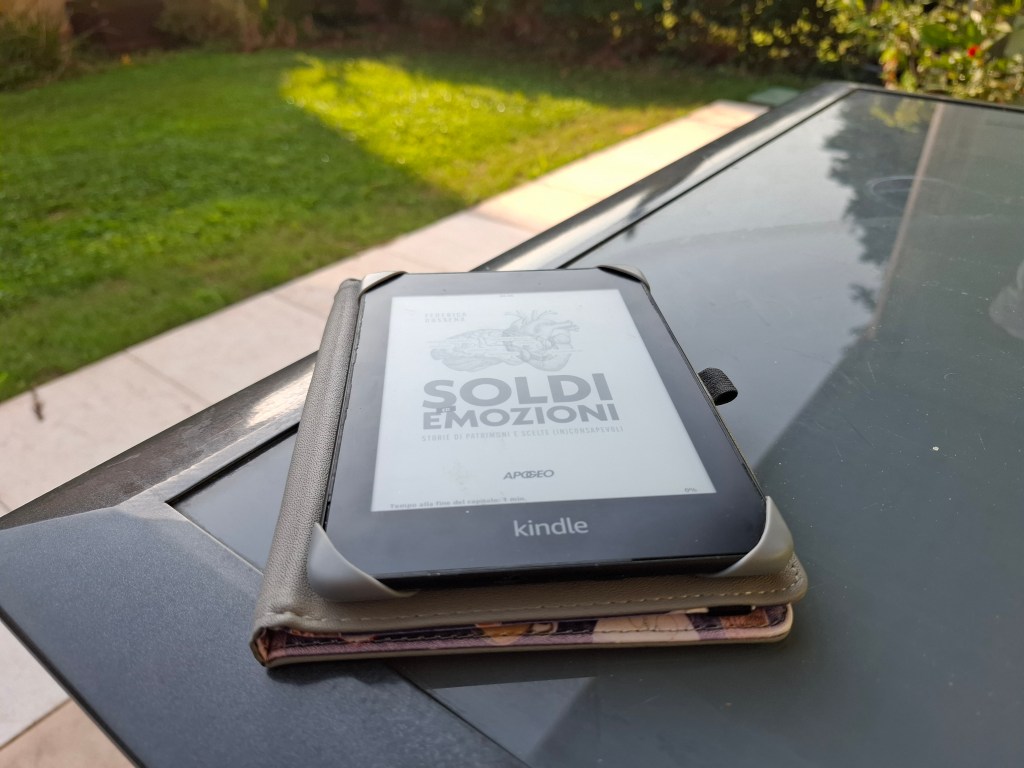
Parla di bias cognitivi, di psicologia del denaro e di tutti quei meccanismi mentali che ci portano a prendere decisioni che, viste dall’esterno, sembrano poco razionali.
C’è chi compra investimenti senza averli capiti fino in fondo.
C’è chi lascia tutti i risparmi sul conto corrente perché “almeno lì sono al sicuro”.
C’è chi segue il consiglio dell’amico, chi si fa trascinare dall’entusiasmo del momento e chi, per paura di sbagliare, finisce per non decidere mai.
Leggendo il libro mi sono resa conto che, in fondo, il problema non è conoscere poco la finanza.
Il problema è conoscere poco noi stessi.
Nel mio lavoro mi chiedono spesso quale sia il portafoglio migliore.
Non credo esista il portafoglio migliore in assoluto, esiste quello coerente con la persona che lo possiede.
Per esempio, io ho bisogno che un investimento sia facilmente liquidabile.
Non perché pensi di aver bisogno di quei soldi domani mattina.
Semplicemente perché sapere di poterli recuperare in poco tempo mi fa stare tranquilla.
Qualcun altro potrebbe essere perfettamente sereno investendo in strumenti poco liquidi o in un immobile.
La domanda giusta non è quale investimento sia migliore.
È quale investimento sia adatto alla persona che lo possiede.
Per arrivarci, però, bisogna farsi qualche domanda.
Perché sto scegliendo proprio questo investimento?
Ho davvero capito come funziona?
Se il suo valore oscillasse, riuscirei a mantenere la calma?
È una scelta coerente con i miei progetti di vita oppure la sto facendo solo perché “si è sempre fatto così”?
Mi viene in mente un episodio di quasi trent’anni fa, quando lavoravo in banca.
Una giovane coppia venne a chiedermi un consiglio su come investire i propri risparmi.
Iniziai a fare le domande che faccio ancora oggi.
Quando pensate di usare questi soldi?
Che cosa volete costruire insieme?
Parlammo a lungo e alla fine scegliemmo una soluzione.
Una settimana dopo tornarono.
Pensai che volessero modificare l’investimento.
Invece chiusero il conto cointestato e ne aprirono due separati.
Avevano deciso di lasciarsi.
Non perché una consulenza finanziaria possa far finire una relazione.
Semplicemente perché, per la prima volta, si erano fermati a parlare davvero del loro futuro e avevano scoperto di immaginarlo in modo completamente diverso.
Quell’episodio non l’ho più dimenticato.
Mi ha insegnato che le domande sul denaro, molto spesso, non parlano solo di denaro.
Parlano di noi.
Di quello che desideriamo.
Di ciò che ci fa sentire al sicuro.
Di quello che ci spaventa.
E soprattutto della vita che vogliamo costruire.
Per questo credo che l’educazione finanziaria non sia soltanto imparare come funzionano gli strumenti.
È imparare a prendere decisioni consapevoli, conoscendo sia gli strumenti sia se stessi.
Perché il prodotto perfetto non esiste.
Esistono, invece, scelte più o meno coerenti con la persona che siamo.
E forse il vero valore dell’educazione finanziaria non è darci tutte le risposte.
È insegnarci a farci le domande giuste.

