Nel mio ultimo articolo parlavo dell’importanza di definire obiettivi concreti, anziché fermarsi a dichiarazioni generiche.
Uno degli esempi più classici di obiettivo generico è: «Voglio raggiungere la libertà finanziaria».
Bellissimo obiettivo. Ma che cosa significa esattamente?
Avere un milione di euro sul conto? Smettere di lavorare? Vivere di rendita? Potersi permettere qualsiasi cosa?
Sono tutte risposte possibili, ma la libertà finanziaria, per me, è anche qualcosa di molto più quotidiano. È sapere di poter affrontare una spesa imprevista senza andare in crisi. È poter scegliere di spendere quando serve, ma anche di non spendere quando non serve.
E soprattutto, è non dover prendere ogni decisione in funzione del denaro.
Una spalla, due prenotazioni e 140 euro
Da mesi ho un problema alla spalla e, finalmente, mi sono decisa ad affrontarlo seriamente.
Il mio medico mi ha prescritto un’ecografia e una visita specialistica con una certa urgenza.
Ho provato a prenotare attraverso il servizio sanitario pubblico, ma tra richieste rimaste senza risposta e problemi informatici, dopo qualche giorno ho deciso di rivolgermi a una struttura privata.
Ecografia il martedì, visita specialistica il giovedì. Spesa complessiva, circa 200 euro.
Perfetto. Problema risolto.
Solo che, mezz’ora dopo aver prenotato, mi ha chiamato l’ASL.
Avevano disponibilità per l’ecografia il lunedì, addirittura prima dell’appuntamento privato, e per la visita specialistica pochi giorni dopo.
Costo complessivo dei ticket: tra 60 e 70 euro.
A quel punto la scelta era abbastanza semplice.
Ho fatto entrambe le visite nel pubblico, con appuntamenti puntualissimi e un servizio che ha funzionato benissimo.
Certo, l’accettazione era un po’ un mercato del pesce. Ma per una differenza di circa 140 euro, direi che posso tranquillamente sopportarlo.
Questa esperienza mi ha fatto riflettere.
Avevo scelto il privato perché cercavo efficienza e rapidità. Ed ero assolutamente disposta a pagare per averle.
Ma quando ho scoperto che potevo ottenere lo stesso risultato spendendo molto meno, perché avrei dovuto continuare a spendere di più?
Non ho nessun problema a pagare 200 euro per una visita medica, se è quello che mi serve. Ma se posso ottenere lo stesso servizio a 60 euro, perché no?
Anche perché, diciamocelo, quei 140 euro preferisco spenderli per una bella cena al ristorante.
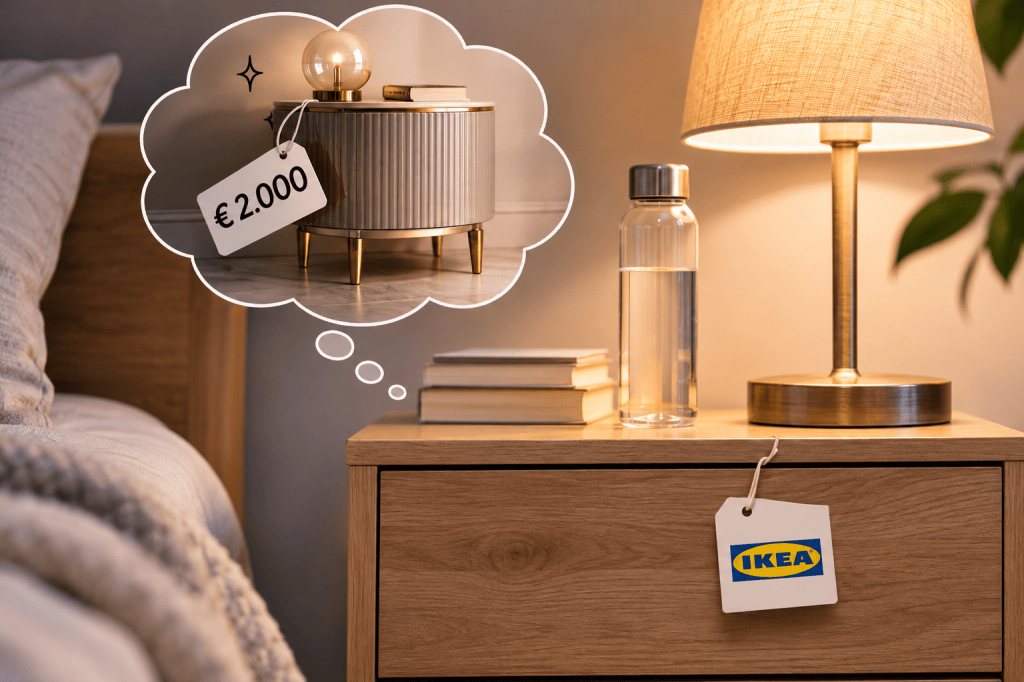
Il comodino da 2.000 euro
Anni fa, quando stavo arredando casa, passavo parecchio tempo a sfogliare riviste di arredamento.
Mi ero innamorata di alcuni comodini di design. Bellissimi, davvero.
Peccato che costassero quanto una vacanza. Parliamo di cifre che oggi potrebbero tranquillamente arrivare a 2.000 euro per un solo comodino.
Li trovavo splendidi. Ma poi mi sono fatta una domanda: che cosa deve fare, esattamente, il mio comodino?
Deve avere un cassetto, contenere i libri che leggo la sera e offrirmi lo spazio per una lampada e una bottiglia d’acqua.
Per queste esigenze, il comodino dell’Ikea va benissimo.
Per qualcuno il design, la bellezza degli oggetti e il piacere di vivere circondati da pezzi particolari possono avere un valore enorme. E va benissimo così.
Per me quel valore non giustificava quella spesa.
Preferivo destinare quei soldi a qualcos’altro.
Il punto non è quanto costa una cosa, ma quanto vale per noi.
Quando il denaro diventa un problema in meno
C’è poi un aspetto della libertà finanziaria molto meno leggero, ma forse ancora più importante.
Nel mio libro raccontavo che, quando è morto mio marito, tra le tante cose da affrontare c’era anche l’organizzazione del funerale.
In un momento così doloroso, sapere di poter sostenere quella spesa senza preoccupazioni economiche è stato importante.
Il denaro non poteva alleviare il dolore. Ma avere la situazione finanziaria sotto controllo significava non dover aggiungere anche l’angoscia economica a tutto il resto.
A volte la libertà finanziaria è semplicemente questo: poter affrontare un imprevisto, anche importante, senza che il denaro diventi un problema in più.
Ma allora, che cos’è davvero la libertà finanziaria?
Torniamo al punto di partenza.
Quando diciamo che vogliamo raggiungere la libertà finanziaria, di che cosa stiamo parlando davvero?
Per qualcuno può significare smettere di lavorare. Per altri viaggiare, comprare una casa, aiutare i figli o costruire un patrimonio importante.
Non esiste una risposta valida per tutti.
Per me significa anche sapere che, se domani si presenta una spesa imprevista, posso affrontarla senza andare in crisi.
Significa poter scegliere un servizio più costoso quando ne riconosco il valore, ma non sentirmi obbligata a sceglierlo solo perché posso permettermelo.
Significa poter ammirare un comodino da 2.000 euro e tornare serenamente a casa con quello dell’Ikea.
Mi piace il denaro. Mi piace guadagnarlo, mi piace avere la possibilità di spenderlo e mi piacciono le cose belle che può permettermi di fare.
Ma proprio per questo voglio essere io a decidere come utilizzarlo.
Non sto cercando di spendere il meno possibile. Sto cercando di spendere per ciò che ha valore per me. E quel valore può essere completamente diverso da quello che attribuisce alle stesse cose un’altra persona.
La libertà finanziaria non è poter spendere sempre. È poter spendere quando serve, senza doverlo fare quando non serve.
E forse, prima ancora di chiederci quanti soldi ci servono per essere finanziariamente liberi, dovremmo chiederci che cosa vorremmo poter scegliere, concretamente, grazie a quella libertà.

